- Ziya Gökalp Mahallesi Süleyman Demirel Bulvarı Mall Of İstanbul Offıce Binası Kat:13 No:108 Başakşehir/İstanbul
- info@24portfoy.com.tr

Kurumlar Vergisi ve Gelir Vergisi Kanunu Kapsamında GSYF Yatırımlarının Vergi Avantajları
- الصفحة الرئيسية /
- المدونة
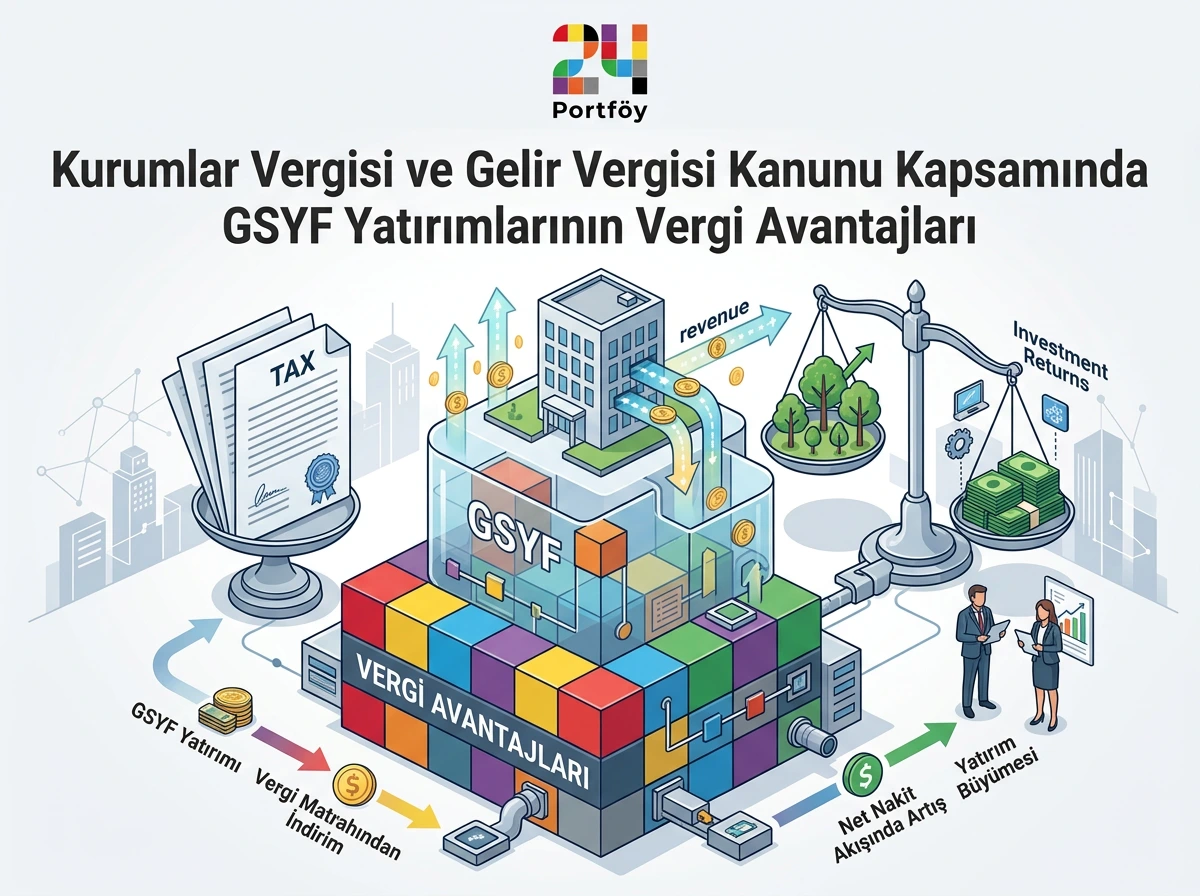
Türkiye sermaye piyasalarında Sermaye Piyasası Kurulu (SPK) düzenlemeleriyle güvence altına alınan Girişim Sermayesi Yatırım Fonları (GSYF), hem bireysel hem de kurumsal yatırımcılar için kapsamlı vergi avantajları sunan stratejik enstrümanlardır.
Türkiye sermaye piyasalarında Sermaye Piyasası Kurulu (SPK) düzenlemeleriyle güvence altına alınan Girişim Sermayesi Yatırım Fonları (GSYF), hem bireysel hem de kurumsal yatırımcılar için kapsamlı vergi avantajları sunan stratejik enstrümanlardır. Niteliği gereği yüksek büyüme potansiyeline sahip girişim şirketlerine sermaye sağlayan bu fonlar, mevzuat çerçevesinde sunulan muafiyetler sayesinde vergi planlamasının da en güçlü araçlarından biri haline gelmiştir.
Kurumlar Vergisi Mükellefleri Açısından Vergi Avantajları
Kurumlar vergisi mükellefi olan şirketler (A.Ş., Ltd. Şti. vb.) için GSYF yatırımları, hem yatırımın yapıldığı aşamada hem de kazanç elde edildiği aşamada çift taraflı bir mali teşvik mekanizması çalıştırır.
Yatırım Aşaması: Kurumlar Vergisi Matrahından İndirim
Sermaye şirketleri, GSYF paylarının satın alınması amacıyla ayırdıkları tutarları, Kurumlar Vergisi Kanunu (KVK Madde 10/1-g) kapsamında ilgili yılın kurumlar vergisi beyannamesinde matrahtan indirebilirler.
- Matrah İndirim Sınırı: İndirim konusu yapılacak tutar, o yıla ait beyan edilen kurum kazancının %10’unu ve şirket öz sermayesinin %20’sini aşamaz.
- Özel Fon Hesabı Şartı: İndirimden yararlanabilmek için ayrılan tutarın pasifte özel bir fon hesabına alınması ve 3 yıl boyunca bu hesapta tutulması zorunludur.
- Süre Şartına Uymama Riski: Ayrılan tutar 3 yıl içinde fon payı alımında kullanılmazsa, başka bir hesaba aktarılırsa veya fondan çekilirse, zamanında tahakkuk ettirilmeyen vergiler gecikme faizi ve cezasıyla birlikte tahsil edilir.
Kazanç Aşaması: Kurumlar Vergisi İstisnaları
- Fon Portföy Kazancı İstisnası: GSYF’lerin kendi bünyelerinde elde ettikleri portföy kazançları Kurumlar Vergisi’nden %0 oranında tamamen müstesnadır (KVK Madde 5/1-d).
- İştirak Kazançları İstisnası: Kurumların GSYF katılma paylarından elde ettikleri kâr payı (temettü) gelirleri Kurumlar Vergisi’nden istisna tutulmuştur (KVK Madde 5/1-a).
- Pay Satış Kazancı İstisnası: Kurumların en az 2 tam yıl (730 gün) süreyle ellerinde tuttukları GSYF katılma paylarının satışından doğan kazançların %75’i kurumlar vergisinden muaftır.
Gelir Vergisi Mükellefleri ve Gerçek Kişiler Açısından Avantajlar
Gerçek kişi nitelikli yatırımcılar için GSYF yatırımlarının en cazip yönü stopaj oranlarında ve beyanname süreçlerinde ortaya çıkar.
Sıfır Stopaj Oranı (%0)
Gerçek kişilerin GSYF katılma paylarından elde ettikleri kâr payları ile fona iade veya satış kazançları üzerinden uygulanan Gelir Vergisi stopaj oranı %0 olarak belirlenmiştir (193 sayılı GVK Geçici Madde 67).
Yıllık Beyanname Verme Sorumluluğunun Olmaması
GSYF katılma paylarından elde edilen bu gelirlerin tutarı ne kadar yüksek olursa olsun, yıllık gelir vergisi beyannamesine dahil edilmez. Başka gelirler nedeniyle verilen beyannamelere de eklenmez. Yatırımcı için nihai vergilendirme %0 stopaj ile tamamlanmış olur.
SPK Mevzuatı ve Güncel Kurallar Açısından Kritik Uyarılar
Vergi avantajlarının geçerliliğini koruması ve cezai yaptırımlarla karşılaşılmaması için Sermaye Piyasası Kurulu'nun (III-52.4 sayılı Tebliğ) belirlediği güncel kurallara eksiksiz uyulması gerekir:
- Nitelikli Yatırımcı Şartı: GSYF pay satışı yalnızca SPK standartlarındaki Nitelikli Yatırımcılara (en az 1 Milyon TL değerinde finansal varlığı/mevduatı olan gerçek ve tüzel kişiler) yapılabilir.
- %80 Girişim Yatırımı Zorunluluğu: Fon portföy değerinin en az %80’inin Türkiye’de kurulu veya ana faaliyeti Türkiye olan girişim şirketlerine yönlendirilmesi şarttır.
- Halka Açık Şirket Kısıtı: GSYF'ler kural olarak halka açık şirketlere yatırım yapamazlar.
- Fon Sürdürülebilirliği: Fonun asgari büyüklük şartlarını veya yasal portföy sınırlamalarını mevzuatta öngörülen sürelerde karşılayamaması durumunda tasfiye süreci gündeme gelebilir; bu durum matrah indirimlerinin iptal edilmesine yol açabilir.
Mevzuat değişiklikleri, fon yapısı ve şirketin özel mali durumuna göre vergi uygulamaları farklılık gösterebilir. Yatırım kararları öncesinde bağımsız bir Yeminli Mali Müşavir (YMM) ve SPK lisanslı portföy yönetim şirketi uzmanlarıyla çalışılması tavsiye edilir.