- Ziya Gökalp Mahallesi Süleyman Demirel Bulvarı Mall Of İstanbul Offıce Binası Kat:13 No:108 Başakşehir/İstanbul
- info@24portfoy.com.tr

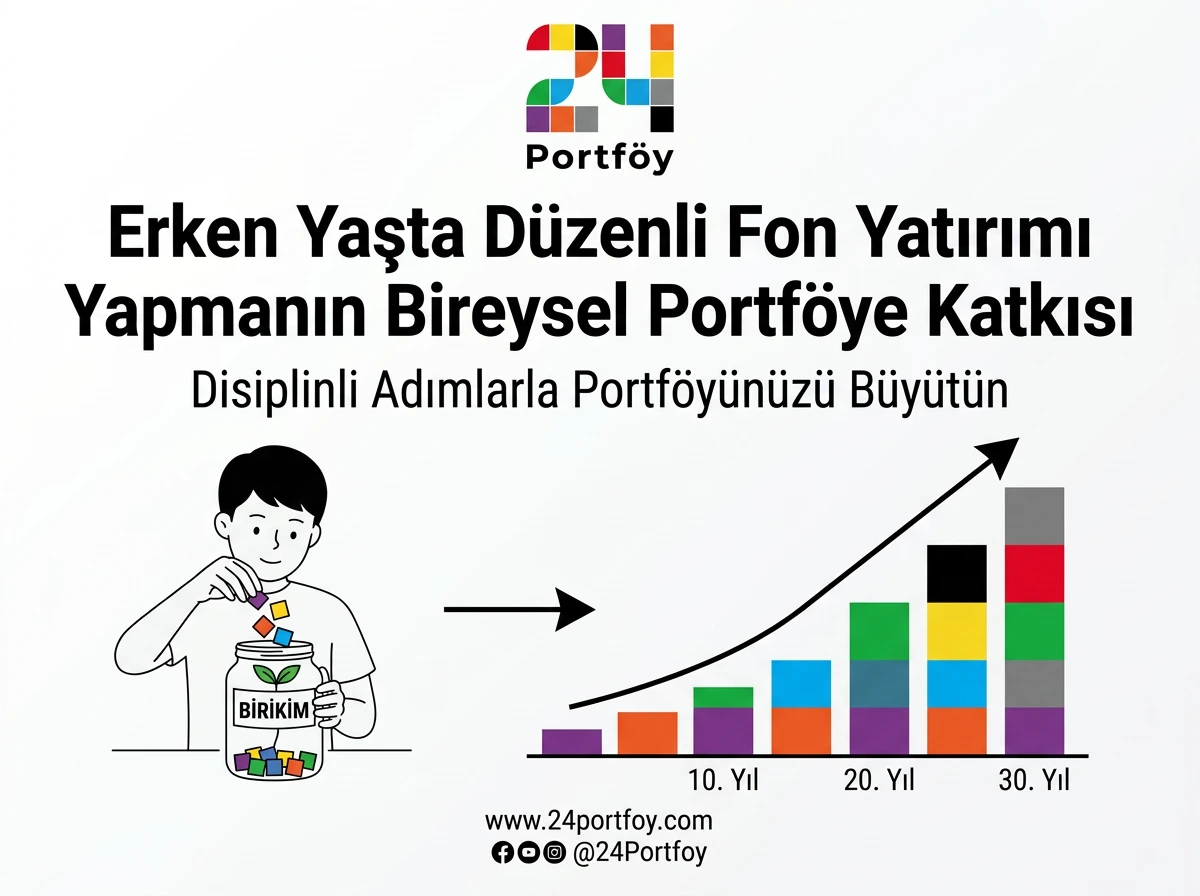
Erken Yaşta Düzenli Fon Yatırımı Yapmanın Bireysel Portföye Katkısı
- الصفحة الرئيسية /
- المدونة
Finansal özgürlüğe ulaşmanın ve geleceği güvence altına almanın en kritik unsuru, ne kadar yüksek bir gelire sahip olduğunuz değil; sahip olduğunuz sermayeye ne kadar süre tanıdığınızdır
Finansal özgürlüğe ulaşmanın ve geleceği güvence altına almanın en kritik unsuru, ne kadar yüksek bir gelire sahip olduğunuz değil; sahip olduğunuz sermayeye ne kadar süre tanıdığınızdır. Birçok yatırımcı, portföy oluşturmak için büyük toplu sermayelere ihtiyaç duyduğunu düşünerek yatırım kararlarını erteler. Oysa finans dünyasında en değerli sermaye zamandır. Erken yaşlarda küçük bütçelerle bile olsa disiplinli ve düzenli bir şekilde fon yatırımı yapmaya başlamak, ilerleyen yıllarda bireysel portföyü çarpan etkisiyle büyüterek devasa bir finansal kalkan oluşturur.
Bu rehber yazımızda; erken yaşta düzenli fon yatırımı yapmanın bireysel portföye sağladığı stratejik katkıları, zamanın ve bileşik getirinin gücünü, maliyet ortalaması stratejisinin riskleri nasıl sıfırladığını ve Katılım Finans ilkelerine uygun yatırımlarla genç yaşta nasıl güçlü bir finansal gelecek inşa edilebileceğini ele alıyoruz.
Erken Başlamanın Bireysel Portföye Sağladığı 4 Temel Katkı
Yatırım yolculuğuna genç yaşlarda adım atmanın portföy yapısı ve kişisel finans yönetimi üzerinde yarattığı dönüştürücü etkiler şunlardır:
1. Zamanın ve Bileşik Büyümenin Katlamalı Gücü
Bileşik büyüme (kârın da kâr üretmesi), zamana bağımlı bir mekanizmadır. 20'li yaşlarda aylık küçük tutarlarla fon yatırımı yapmaya başlayan bir yatırımcı, 40'lı yaşlarında çok daha yüksek tutarlarla yatırıma başlayan birine kıyasla toplamda daha az anapara yatırmış olsa bile dönem sonunda katbekat büyük bir portföye ulaşır. Zaman, küçük birikimleri kartopu etkisiyle devasa servetlere dönüştürür.
2. Dolar/Maliyet Ortalaması Stratejisi İle Risk Dengelemesi
Düzenli yatırım yapmak (örneğin her ay maaşın belirli bir kısmıyla fon payı almak), piyasanın tepede mi yoksa dipte mi olduğu kaygısını ortadan kaldırır. Fiyatlar düşerken aynı parayla daha fazla fon payı alınır; fiyatlar yükselirken ise portföyün değeri artar. Erken yaşta edinilen bu disiplin, piyasa dalgalanmalarından bağımsız olarak uzun vadede ortalama maliyeti düşürür ve portföy verimliliğini maksimuma çıkarır.
3. Yüksek Risk Toleransı ve Büyüme Odaklı Varlık Yönetimi
Genç yaşlardaki yatırımcıların önünde uzun bir zaman ufku bulunduğu için risk toleransları daha yüksektir. Bu dönemde portföyde Girişim Sermayesi Yatırım Fonları (GSYF) veya Katılım Hisse Senedi Fonları gibi yüksek büyüme potansiyeline sahip araçlara daha fazla yer verilebilir. Piyasalarda yaşanabilecek dönemsel düşüşler, uzun zaman ufku sayesinde kolaylıkla telafi edilebilir.
4. Bütçe Disiplini ve Finansal Okuryazarlık Kazanımı
Erken yaşta fon yatırımı yapmak, bireye harcamadan kalan tutarı değil; önce birikimi/yatırımı ayırıp kalan tutarla yaşamayı (önce kendine öde kuralı) öğretir. Kazanılan bu finansal disiplin, yaşam boyu sürecek doğru bir varlık yönetimi alışkanlığı kazandırır.
Erken Yaş Portföy Mimarisi Nasıl Olmalı?
Genç yaşlarda kurgulanan bir katılım fonu portföyü, dinamik ve büyüme odaklı bir yapıda tasarlanabilir:
- Büyüme Motoru (GSYF & Katılım Hisseleri): Geleceğin teknolojilerine ve yüksek potansiyelli girişimlere ortak olan GSYF’ler ile Katılım Endeksi’ne uygun şirketlerin hisse fonları, portföyün ana büyüme ivmesini oluşturur.
- Dengeleyici & Düzenli Gelir (GYF & Sukuk): Gayrimenkul Yatırım Fonları (GYF) ve Döviz/TL bazlı Kira Sertifikası (Sukuk) fonları, portföye nakit akışı ve reel varlık güvencesi kazandırır.
- Likidite & Likit Fonlar: Acil durumlar ve piyasadaki fırsatları değerlendirmek için kısa vadeli katılım serbest fonları tampon görev üstlenir.
Katılım Finans Esasları İle Güvenli ve Etik Birikim
Erken yaşta birikim yaparken inanç ve etik ilkelerden ödün vermemek esastır. Katılım esaslı yatırım fonları; faizsiz finans ilkelerine tam uyumlu, arkasında reel varlıklar (mülk, girişim, sukuk, katılım hissesi) barındıran ve bağımsız Danışma Kurulları tarafından denetlenen şeffaf yapılar sunar. Böylece gençler, hem helal ve etik ilkelere uygun bir şekilde birikim yapabilir hem de ülke ekonomisine ve reel üretime katkıda bulunabilirler.